
从双相钢紧固件看紧固件外贸升级:东南亚成核心增长极
过去两年,紧固件行业的利润表正在被两股力量重塑:一边是欧美市场关税与供应链重组带来的订单外溢,一边是下游工况升级对材料性能提出的硬要求。在这两条曲线交汇处,双相钢紧固件(2205、2507及S32760等)从一个小众品类,逐步走向海洋工程、化工装备、海水淡化、烟气脱硫与新能源防腐场景的台前。对于制造企业管理者、技术研发人员、采购决策者与市场销售人员而言,这不再只是"换一种材料"的选题,而是一次关于工艺、认证与交付体系的全面考核。
一、需求端:腐蚀工况升级推动材料迭代
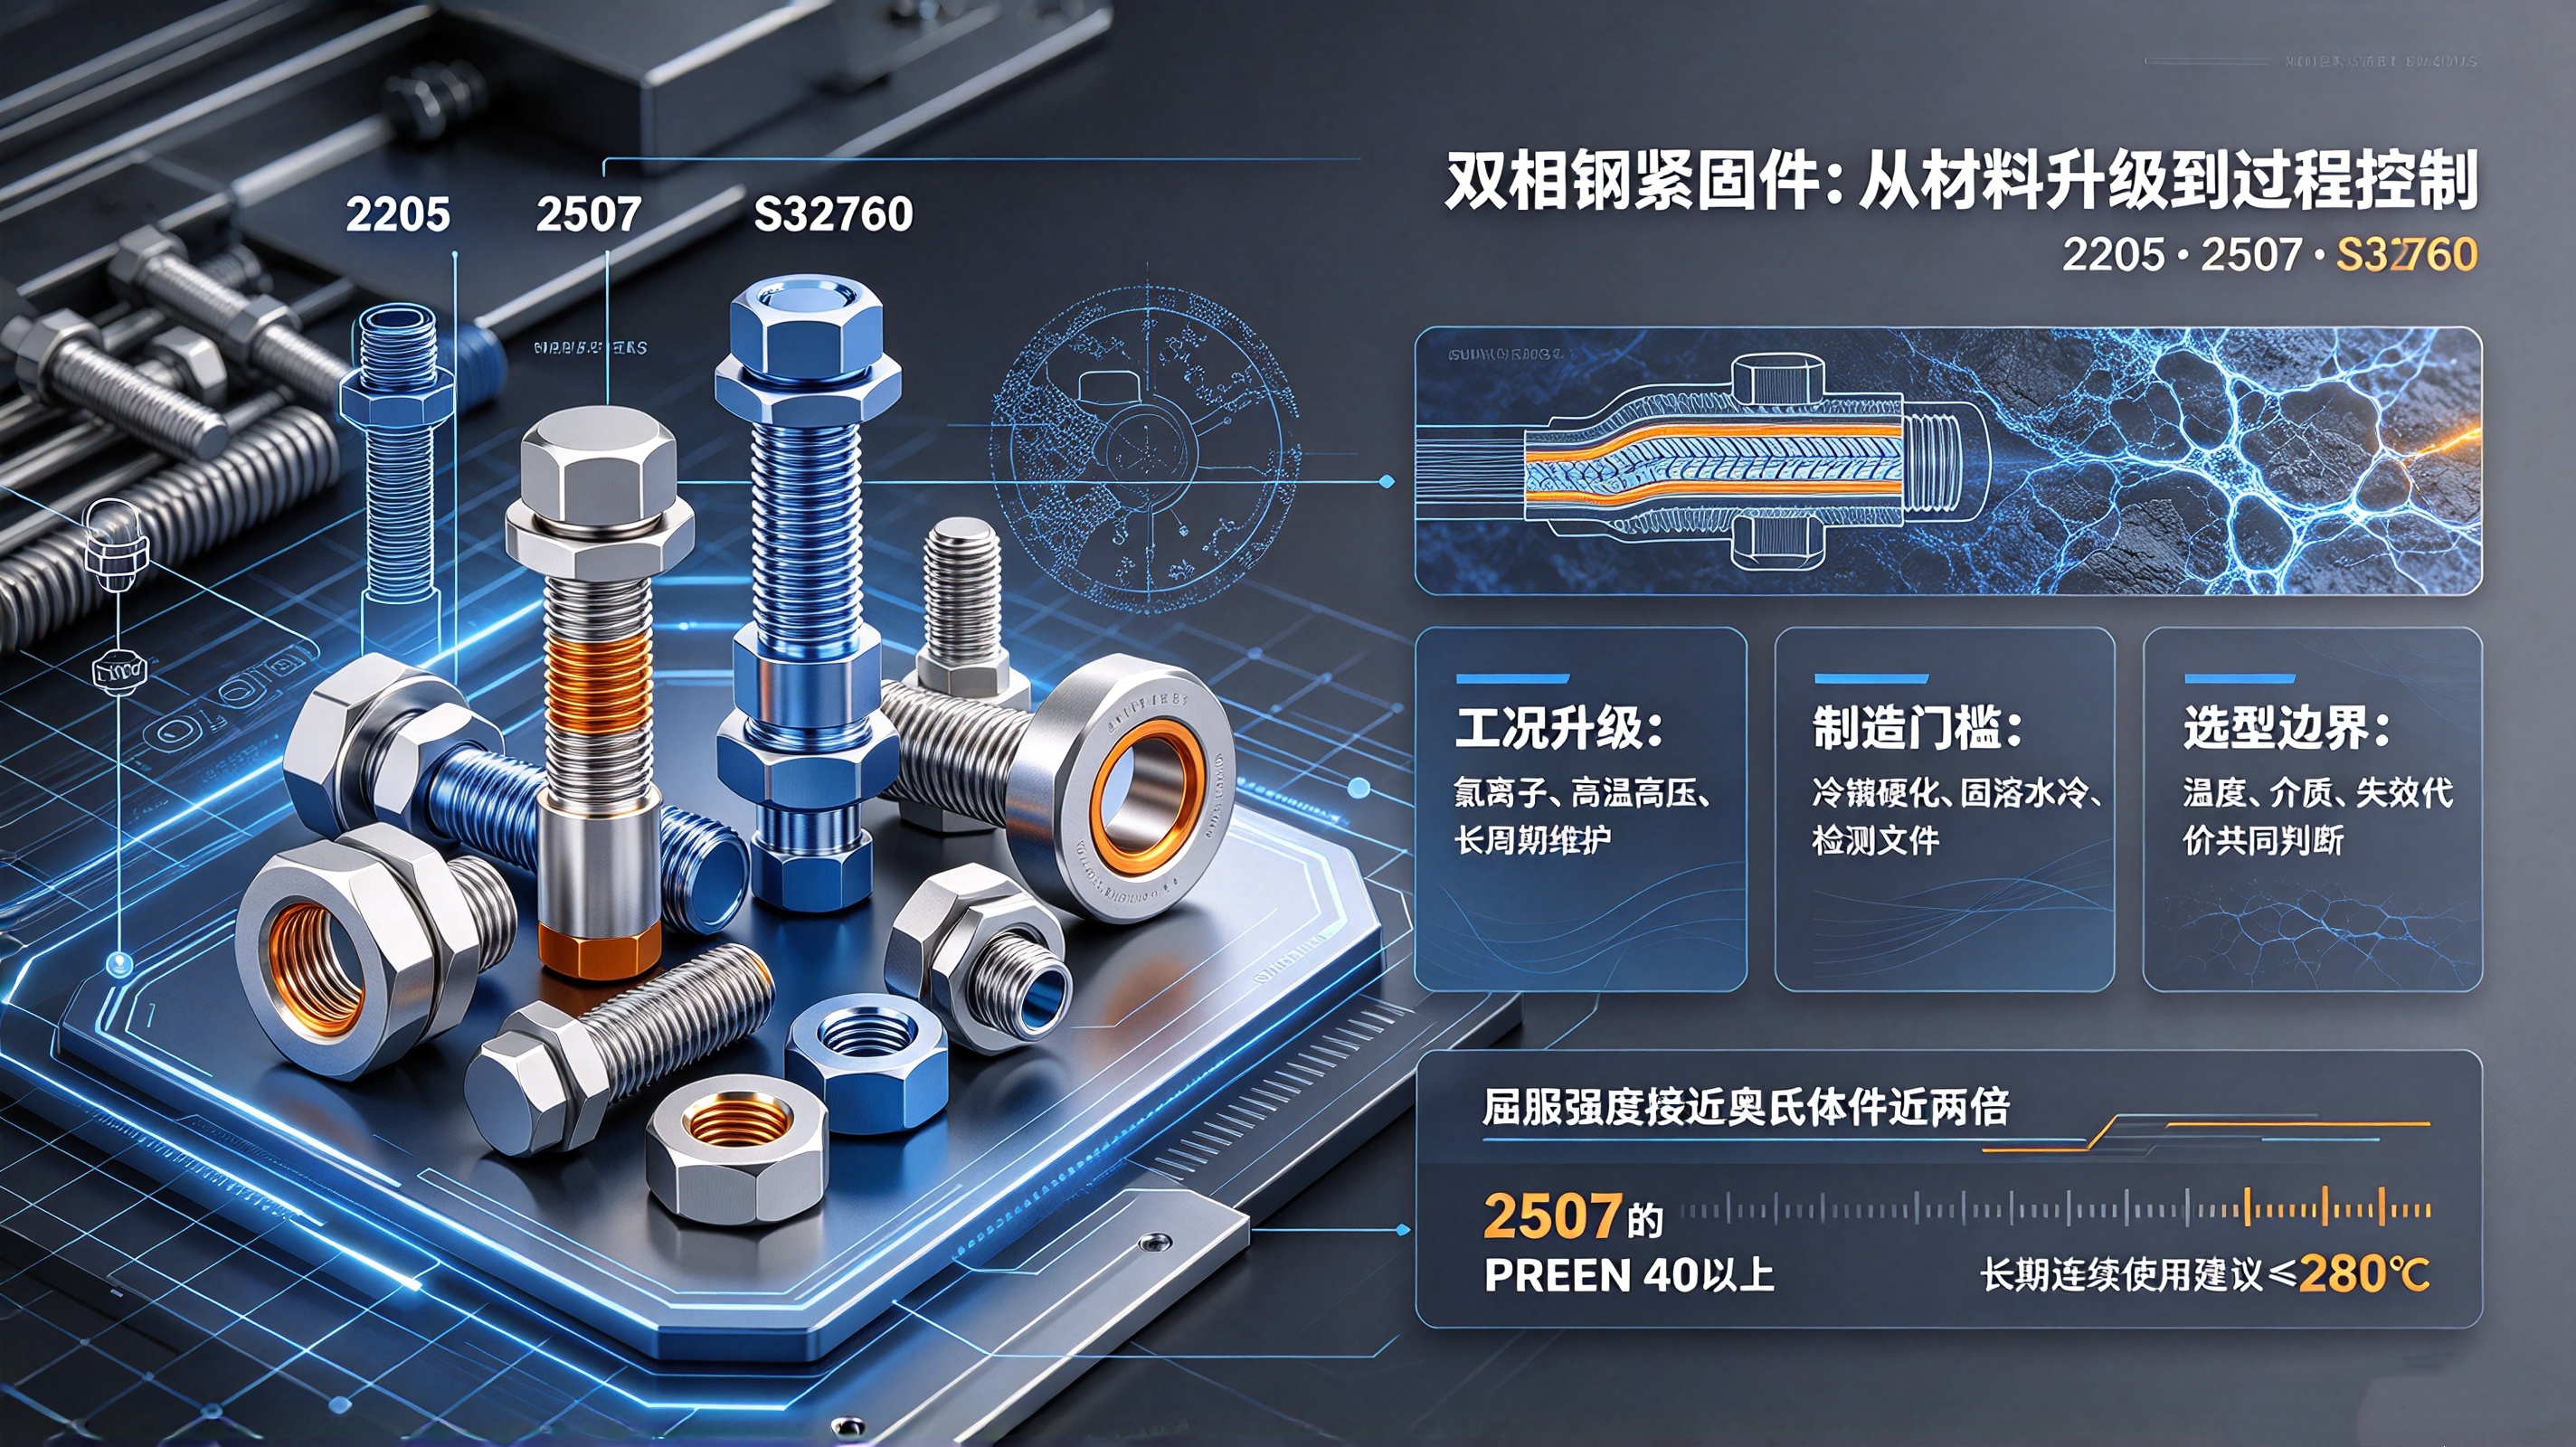
传统316/316L奥氏体紧固件在含氯离子环境中服役,中期应力腐蚀开裂一直是工程痛点;碳钢热镀锌加涂层的方案虽然便宜,但在海洋飞溅区、化工装置的维护周期越来越短。双相钢的方案价值在于,其铁素体与奥氏体两相协同,屈服强度可达奥氏体件的近两倍,PREN(点蚀当量数)从2205的34–36提升到2507的40以上,抗氯化物点蚀与应力腐蚀能力显著改善。这意味着在设计端可以用更小规格实现同等载荷,或在同等规格下换取更长的检修周期。值得提醒的是,双相钢并非"越高级越好":长期连续使用温度建议控制在280℃以内,超过300℃会出现475℃脆性倾向;2507的加工与焊接门槛明显高于2205,选型必须与介质温度、氯离子浓度和失效代价共同判断。
二、制造端:门槛不在配方,在过程控制
双相钢紧固件的难点很少出现在化学成分表上,而在过程窗口里。冷镦与温锻时的加工硬化、固溶处理后的快速水冷、σ相与氮化物析出的温度区间控制,任何一环失控都会让材料"名义达标、实际脆化"。切削环节同样不容忽视:2507的推荐车削速度较2205再低约40%–50%,刀具磨损与螺纹根部微裂纹风险直接推高制造成本。而ISO 3506-1:2020首次系统纳入D2/D4/D6/D8双相等级并新增100级强度要求,也意味着标识、标记与检测流程需要同步升级,过去只做A2-70、A4-80的企业,如今要重新梳理从线材入厂到出厂检验的全过程文件。
三、成本与供应链:镍钼波动下的国产化机会
镍、钼价格与特钢盘条供给,是决定双相钢紧固件毛利率的关键变量。好消息是国产双相钢线材与棒材的冶炼一致性近年提升明显,为M20以下规格的批量国产替代打开了空间;但高端规格仍依赖少数钢厂直供坯料,交货周期长、起订量高,考验企业的资金占用与库存管理能力。对管理者而言,真正的课题不是"能不能做",而是如何在小批量多规格的订单结构下,把材料利用率与一次合格率做上去。
四、出海:东南亚是最现实的增量场
2025年中国紧固件出口总额119.19亿美元,同比增长4.1%,出口量623.9万吨,同比增长6.7%;对美出口占比降至12.7%左右、金额同比下滑近10%,而越南(7.61亿美元,同比增长超30%)、泰国(3.97亿美元,+15.1%)、马来西亚(2.91亿美元,+7.4%)成为核心增量。更关键的是结构变化:抗拉强度800MPa以上的螺钉螺栓出口额同比增长11.0%,高于行业平均。这说明紧固件出口正在从"拼吨价"转向"拼性能"。
具体到东南亚紧固件市场,泰国的样本最具代表性:其紧固件总市场规模约20亿美元,建筑建材占需求35%–40%,汽车链条占比更高,但本土产能集中在低端标准件,高强度、耐腐蚀、非标定制件高度依赖进口,本地工程端普遍认可TISI与ISO体系认证。叠加EEC东部经济走廊、中泰铁路与新能源整车本地化浪潮,耐蚀不锈钢与防腐涂层紧固件的缺口明确。对做紧固件外贸与紧固件出海的企业来说,这里既是订单池,也是从"卖货"升级为"提供选型方案、认证文件与本地化库存服务"的练兵场。
五、给采购与销售的三点共识
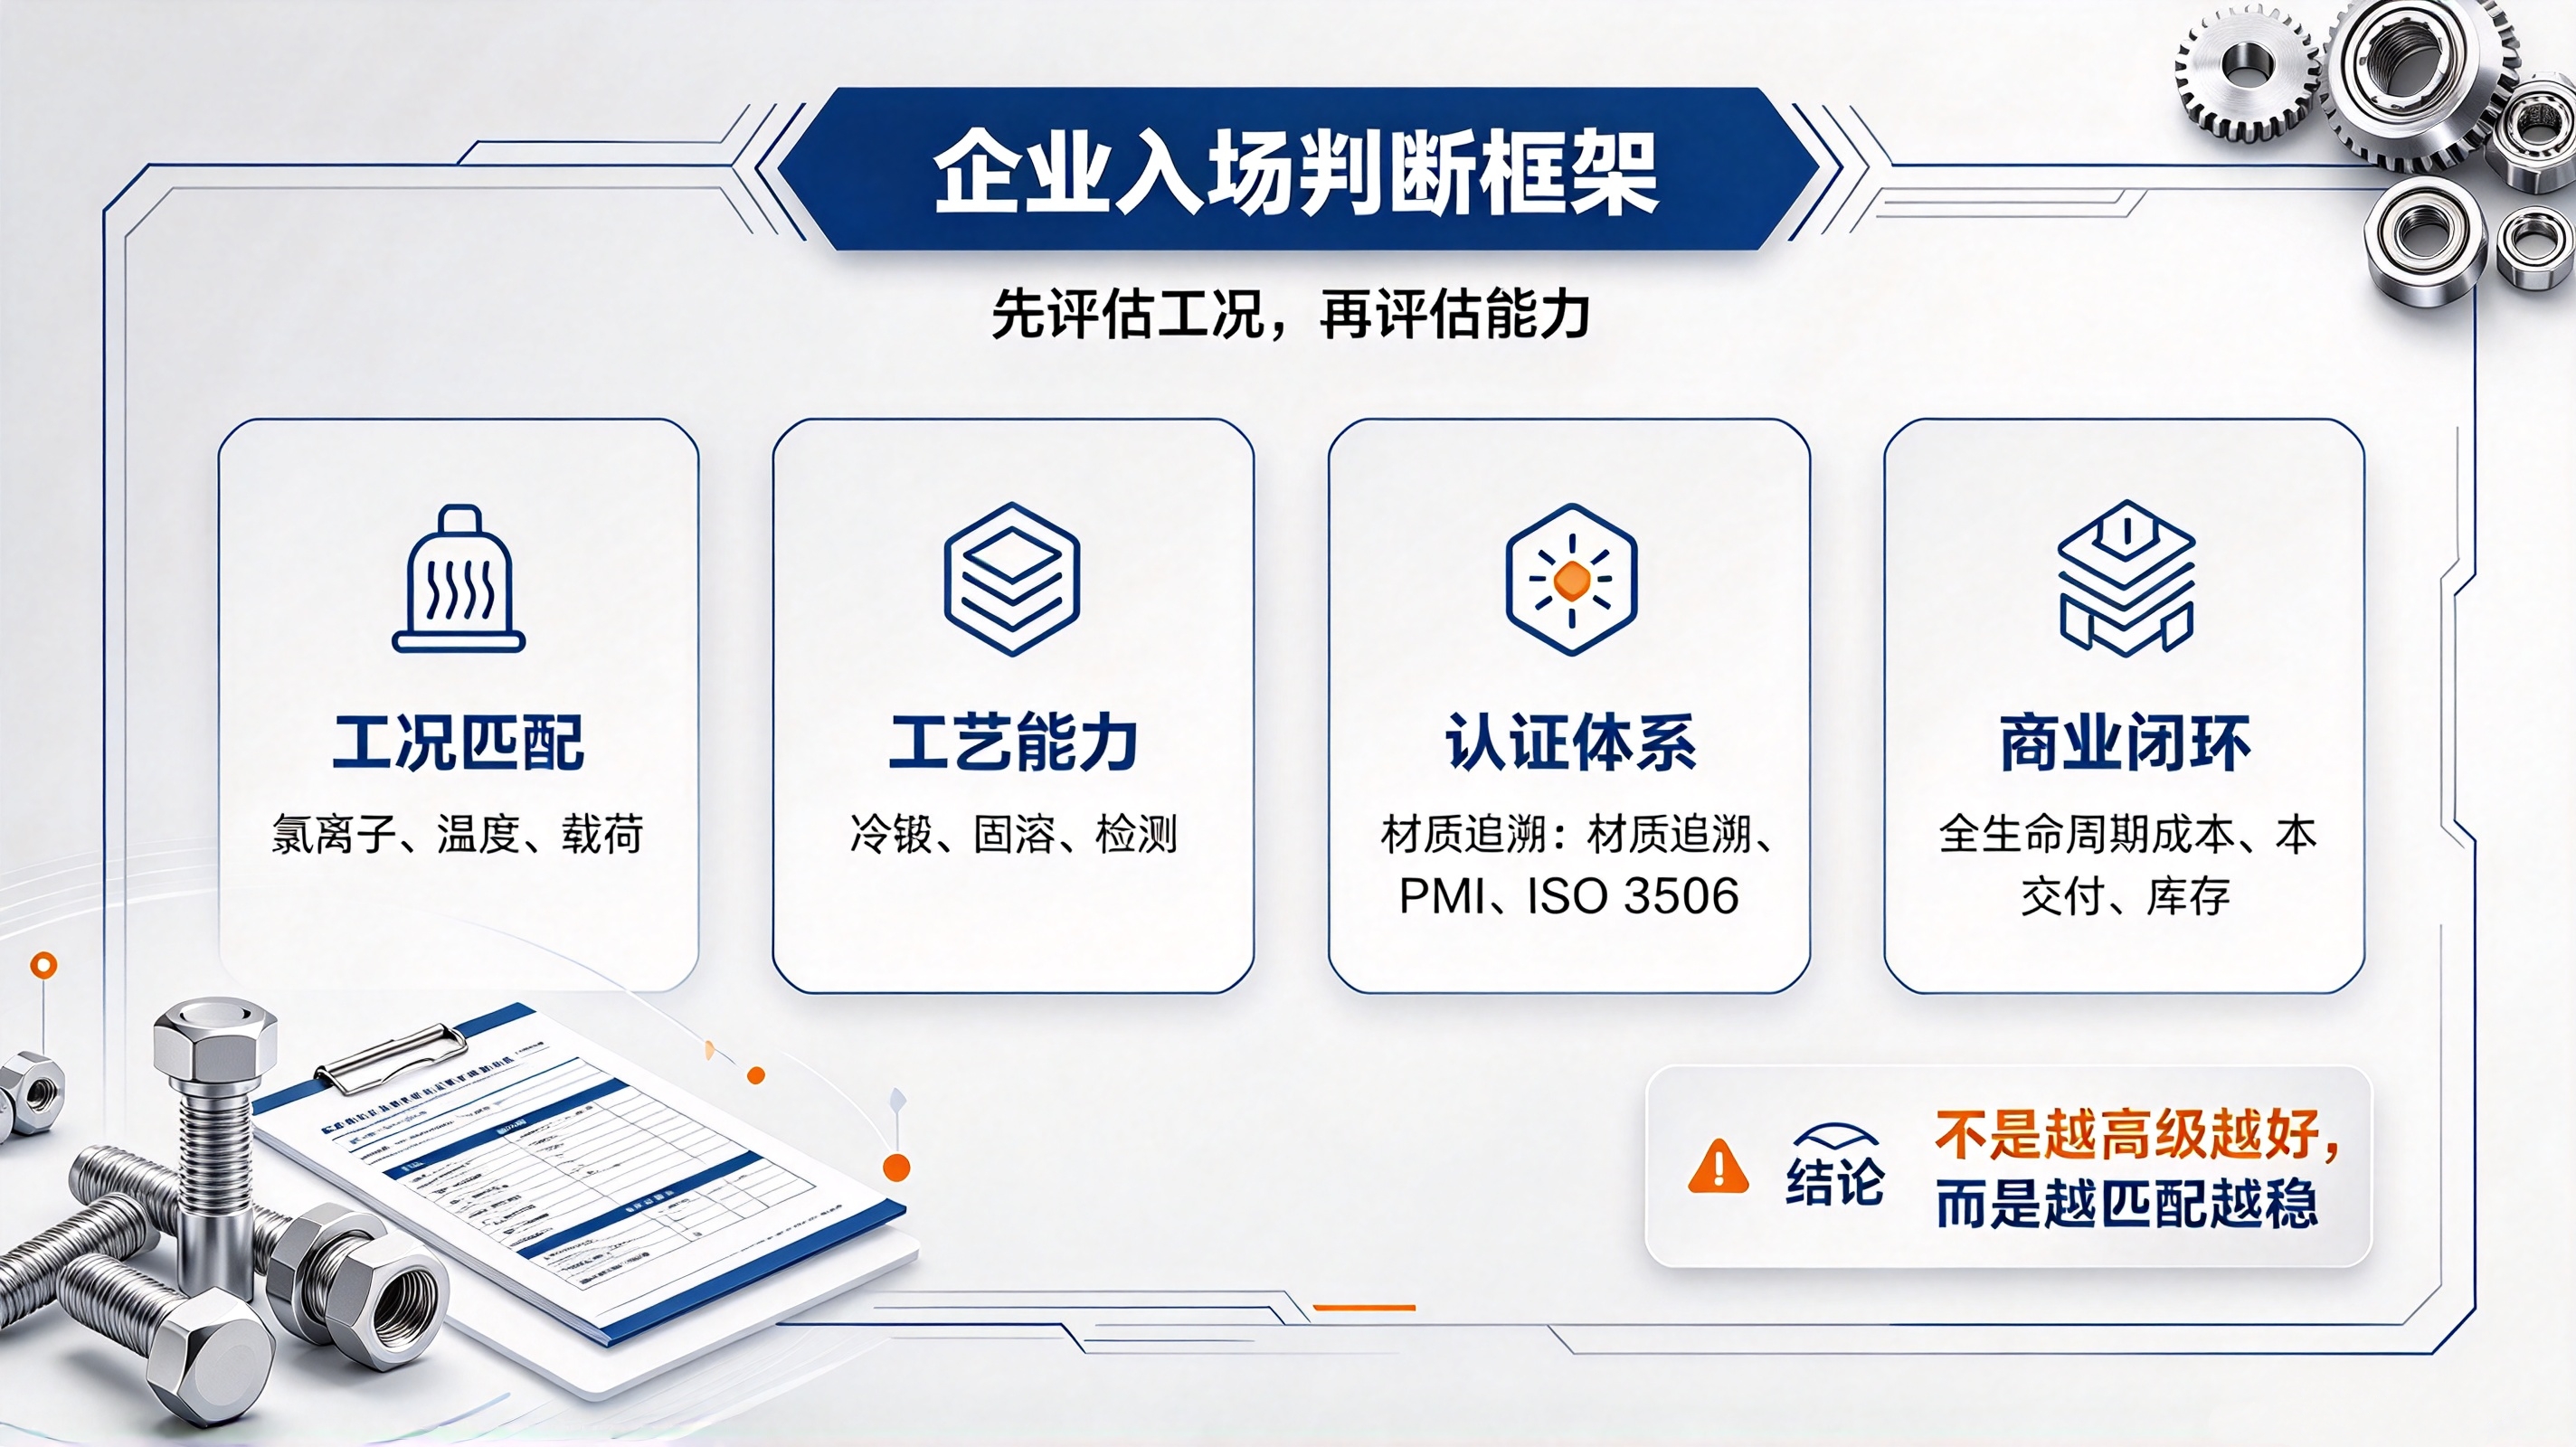
采购端应坚持索要炉批号追溯的材质证书、第三方PMI光谱复检与冲击数据,警惕以2205冒充2507、或以PREN不达标的材料低价竞标;销售端则需把"全生命周期成本"讲清楚——海上平台一次非计划停机更换紧固件的代价,远高于材料价差。技术研发端则应提前介入客户工况,避免"高配浪费"与"低配失效"两端。
六、观察窗口
行业共识的形成,往往发生在面对面的技术对话里。2026泰国紧固件及五金工具展(Thailand Fasteners & Hardware Tools Exhibition 2026)将于2026年12月3日—12月4日在泰国·曼谷IMPACT展览中心8号馆举办,由上海爱螺展览有限公司、紧博(浙江)会展股份有限公司主办,中国机械通用零部件工业协会及其紧固件分会、浙江省紧固件产业联盟、长三角五金机电联盟指导。对于想把握双相钢紧固件这一热点的企业来说,这是近距离观察材料、工艺、检测与东南亚客户真实需求,对接紧固件出海最新解决方案的高效平台。





请先 登录后发表评论 ~