
紧固件出海:展会如何重构紧固件外贸对接逻辑
对紧固件行业而言,展会从来不只是一年几天的热闹。它是行业信息密度最高的场域——新材料、新工艺、新设备、新客户与新的贸易规则,往往在同一空间里集中显影。当行业从规模扩张转向结构升级,展会的价值坐标也在悄然位移:从"拿名片、比价格",转向"验证技术方案、看懂区域市场、重建供应链关系"。在这个意义上,如何选展、如何用展,已经成为制造企业管理者、技术研发人员、采购决策者与市场销售人员共同面对的经营命题。
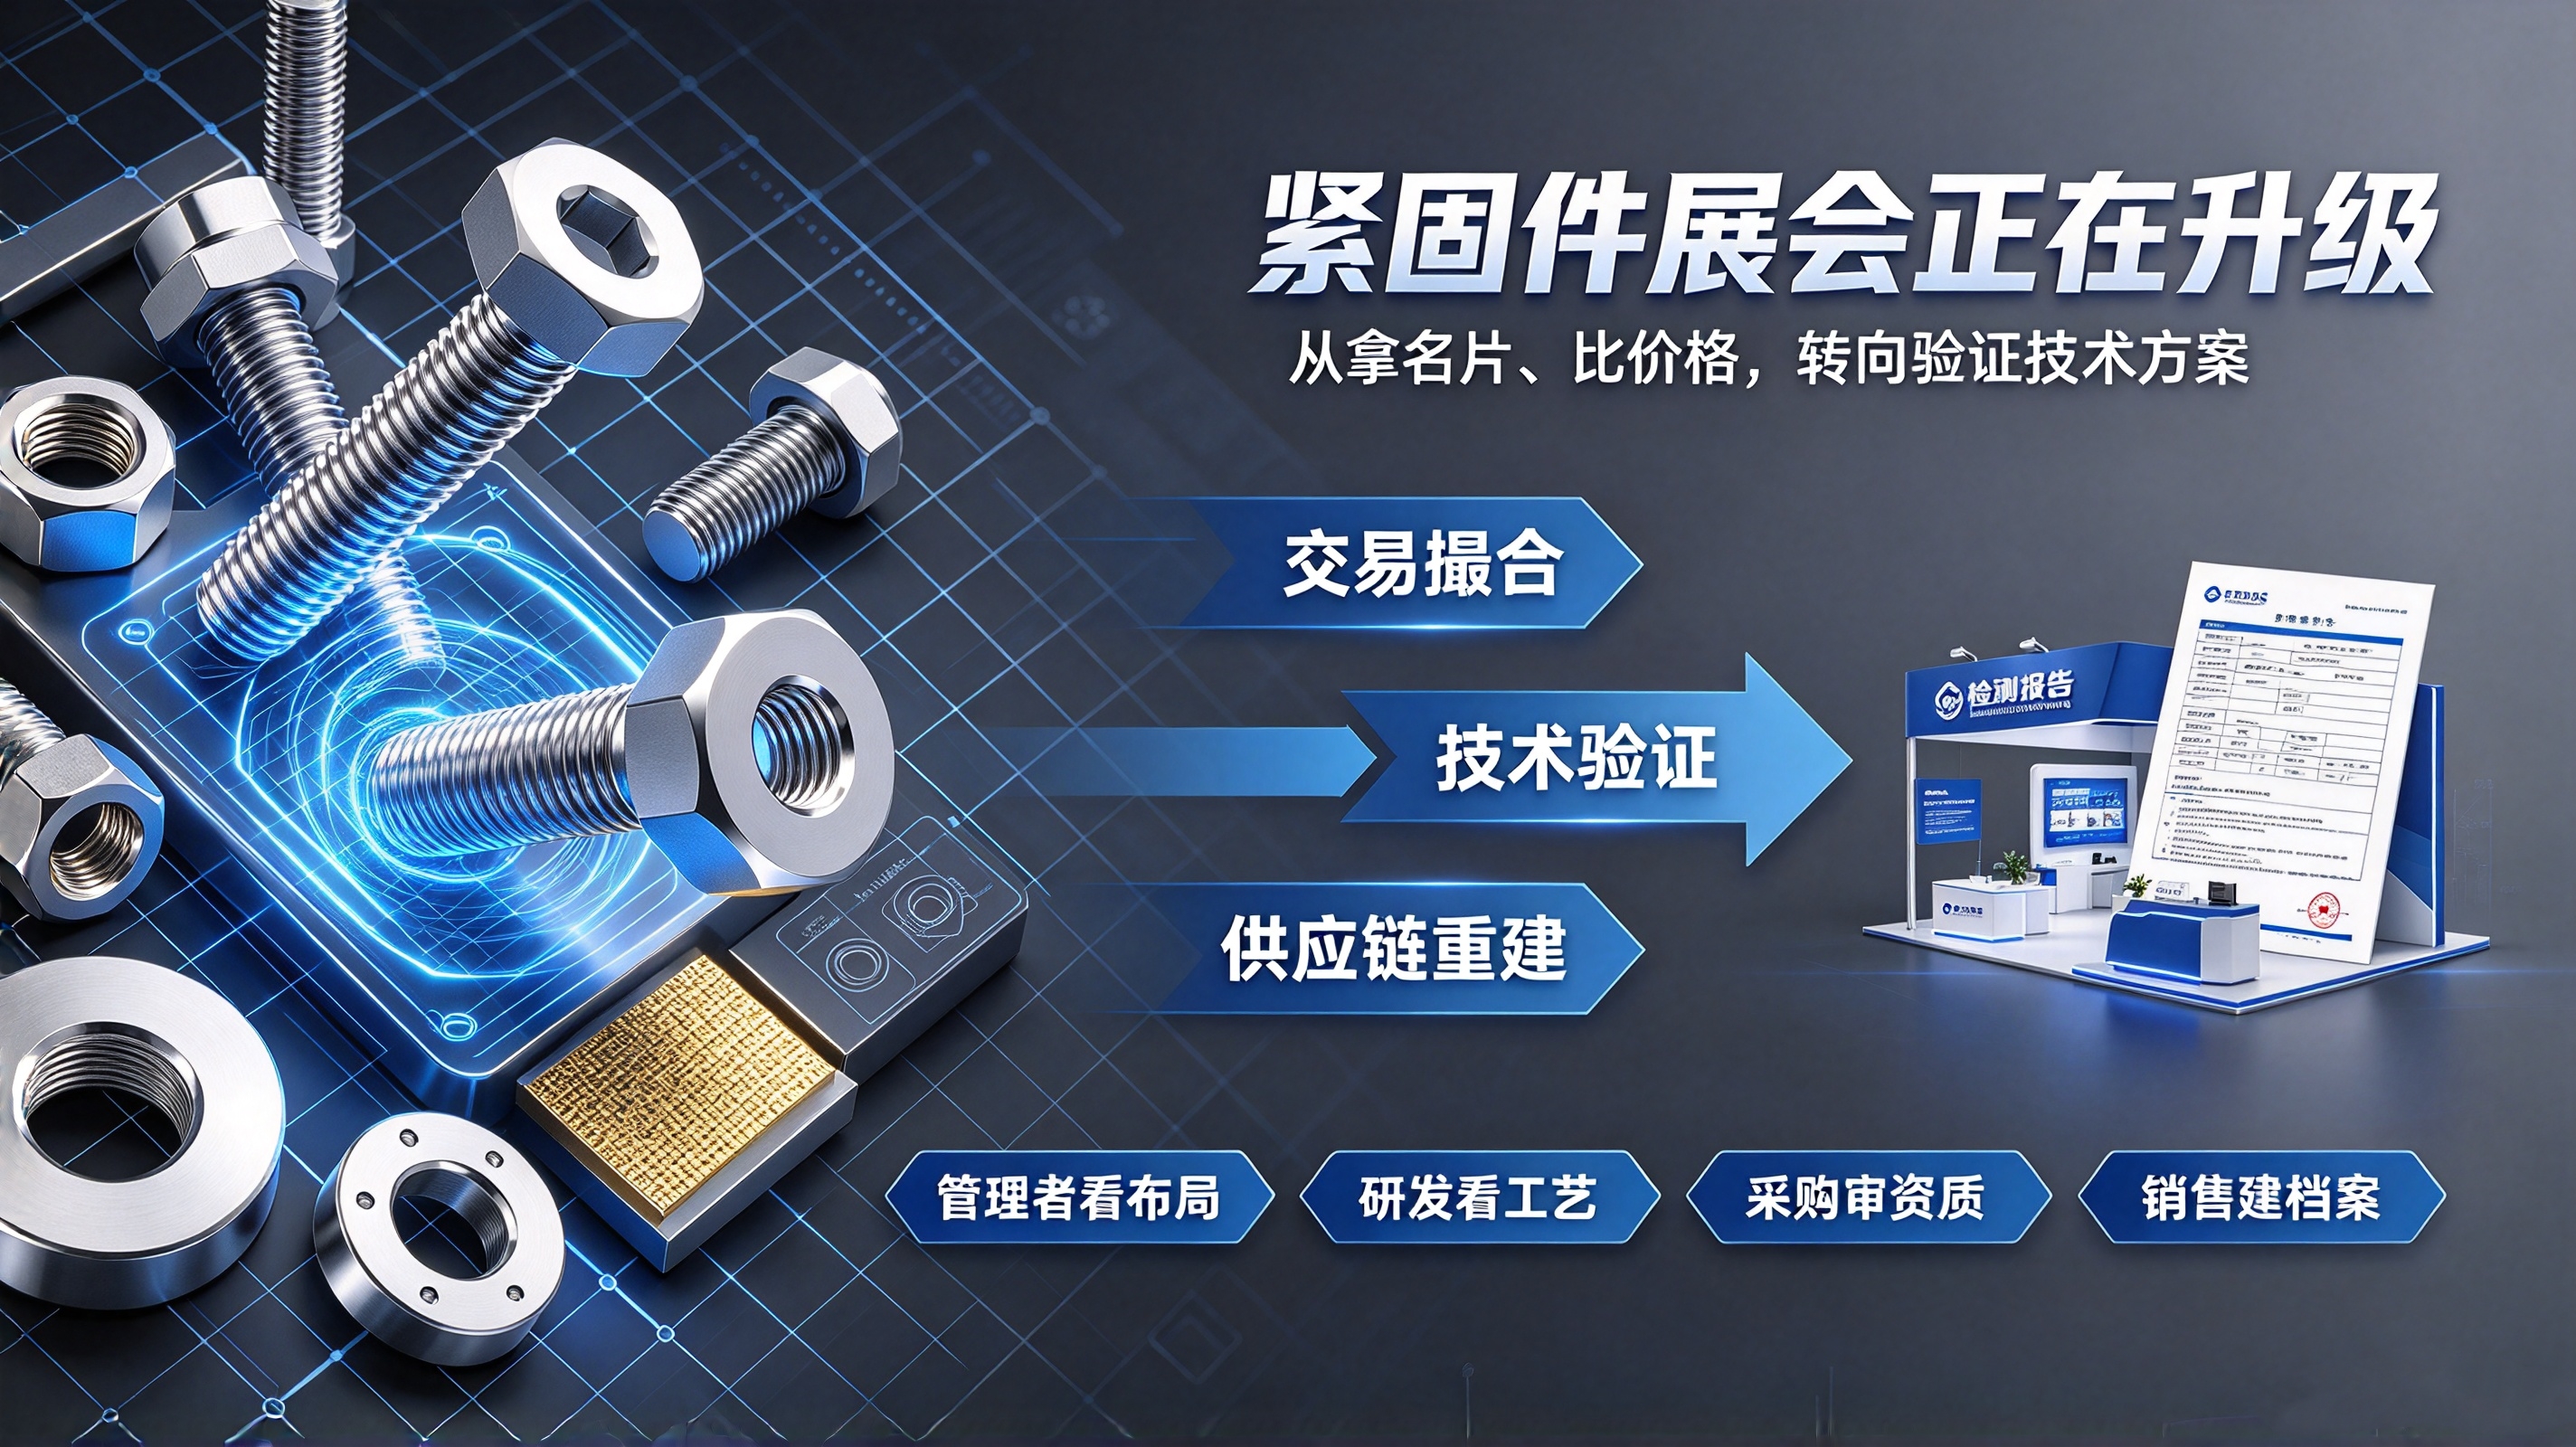
一、展会功能的迁移:从交易撮合到技术验证
过去,国内综合性紧固件展的核心功能是撮合:买家带着图纸询价,供应商报出吨价与交期,成交效率取决于价格与产能。但近两年,这一逻辑正在松动。下游应用端对高强度、耐腐蚀、防松与非标定制件的需求上升,使得"能不能做"取代"便不便宜"成为首要问题。反映在展会上,观众停留时间最长的展位,往往不是报价最低的,而是能拿出检测报告、工艺路线与失效分析案例的。对技术研发人员来说,展会正在成为横向对标工艺窗口的窗口;对采购决策者来说,它是验证供应商真实能力的最低成本路径——一次现场审核,胜过半年邮件往来。
二、地理重心转移:展会跟着订单走
展会版图的变化,本质上是订单流向的变化。2025年,中国紧固件出口总额119.19亿美元,同比增长4.1%,出口量623.9万吨,同比增长6.7%;但对美出口额同比下滑近10%,占比降至12.7%左右。与此形成对照的是,越南以7.61亿美元、同比超30%的增幅跃居第二大出口目的地,泰国3.97亿美元(+15.1%)、马来西亚2.91亿美元(+7.4%)保持稳健增长。更值得注意的是结构信号:抗拉强度800MPa以上的螺钉螺栓出口额同比增长11.0%,明显高于行业平均增速——紧固件出口正在从"拼吨价"转向"拼性能"。
订单在哪里,展商与买家就去哪里。这一轮紧固件出海的浪潮,直接推动了展会资源向东南亚倾斜。对制造企业而言,走出去参展不再是品牌宣传的附加项,而是进入区域供应链的入场券。
三、东南亚:从出口目的地到产能协同地
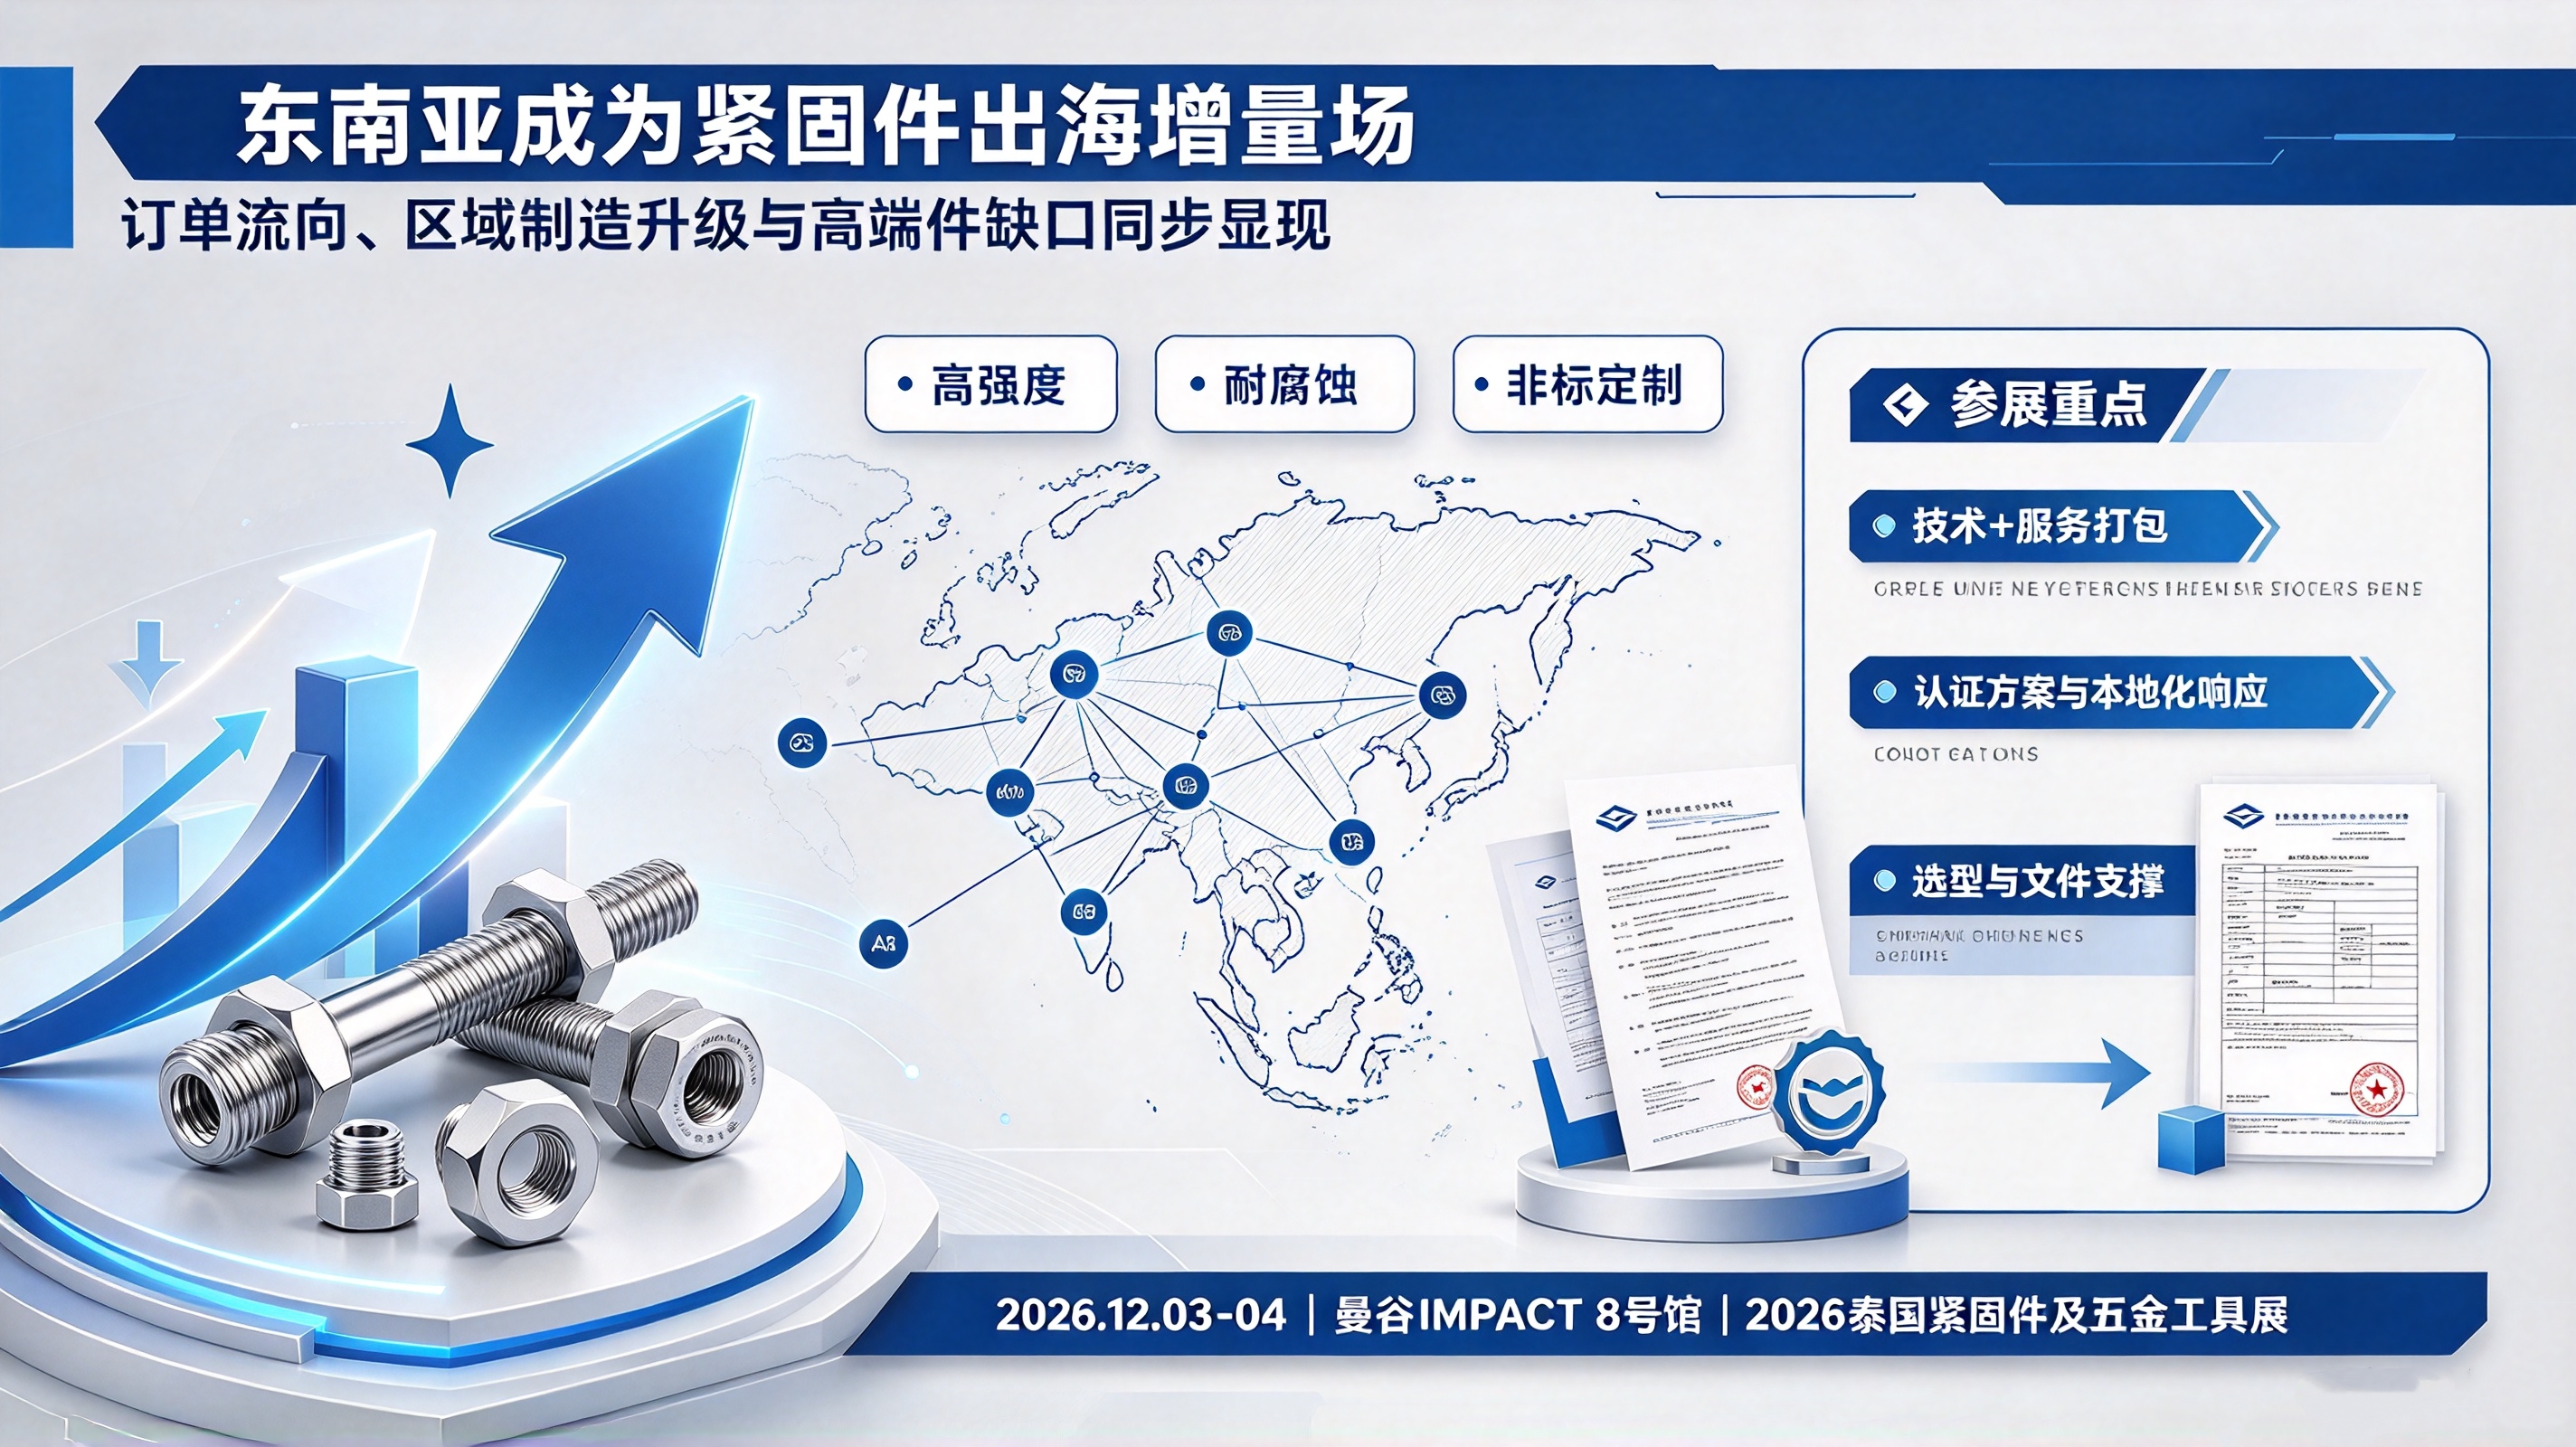
以泰国为例,其紧固件总市场规模约20亿美元,建筑建材占需求35%–40%,汽车产业链占比更高;但本土产能集中在低端标准件,高强度、耐腐蚀、非标定制件高度依赖进口,工程端普遍认可TISI与ISO体系认证。叠加EEC东部经济走廊、中泰铁路与新能源整车本地化浪潮,东南亚紧固件市场的缺口是明确且持续的。
这一市场对展会的诉求也不同:买家不只看产品目录,更看供应商能否提供选型方案、认证文件、本地化库存与售后响应。这意味着参展企业必须把"技术+服务"打包呈现,单纯摆样品的展位正在失效。
四、四类角色的差异化参展策略
制造企业管理者:重点观察区域产能布局与本地化配套机会,判断是设厂、设仓还是绑定渠道;同时评估同行在自动化与检测设备上的投入节奏。
技术研发人员:关注材料、热处理、表面处理与防松技术的工艺边界,尤其是高强度与耐蚀件的一次合格率解决方案。
采购决策者:把展会当作供应商初审场,重点核验资质文件、检测能力与批次追溯体系,警惕参数达标但过程失控的隐性风险。
销售与市场人员:从"接名片"转向"建档案",记录客户的真实工况与认证门槛,形成可跟进的需求画像。
五、观察窗口
行业共识往往形成于面对面的技术对话,而选对场域,决定了信息的成色。2026泰国紧固件及五金工具展(Thailand Fasteners & Hardware Tools Exhibition 2026)将于2026年12月3日—12月4日(周四、周五,共2天)在泰国·曼谷IMPACT展览中心8号馆举办,由上海爱螺展览有限公司、紧博(浙江)会展股份有限公司主办,中国机械通用零部件工业协会、中国机械通用零部件工业协会紧固件分会、浙江省紧固件产业联盟、长三角五金机电联盟指导。
对于希望把握东南亚增量、优化紧固件外贸布局的企业而言,这是近距离观察区域客户需求、技术门槛与渠道生态,对接紧固件出海最新解决方案的重要平台。





请先 登录后发表评论 ~